
La diferencia entre una acción, un ETF y un fondo indexado no se decide leyendo definiciones, sino respondiendo a tres preguntas: cuánto te va a costar, cuánto vas a tener que ocuparte y qué pasa el día que quieras cambiar de idea. La tercera es la que casi ningún artículo internacional plantea, y en España es la que más dinero mueve, porque aquí un fondo se puede traspasar a otro sin pasar por Hacienda y un ETF no.
La elección no depende solo del capital disponible, sino de la estrategia, el horizonte temporal y el nivel de implicación que cada persona quiera asumir. Lo que sigue compara los tres instrumentos con esos criterios, y termina con el detalle fiscal que en España suele decidir la partida.
Comprendiendo la naturaleza de cada instrumento
Antes de analizar cuál conviene más este año, es importante entender qué representa cada opción dentro del ecosistema financiero.
1. Acciones: propiedad directa y control total
Una acción es una fracción de propiedad de una empresa. Al comprar acciones, el inversor adquiere derechos sobre una parte proporcional de sus beneficios, lo que puede traducirse en dividendos y revalorización del valor en el mercado.
Invertir en acciones individuales ofrece máximo control y personalización. El inversor elige las compañías en las que confía, analiza su desempeño, sigue su evolución y decide cuándo comprar o vender. Esta libertad viene acompañada de una exposición directa a la volatilidad del mercado, ya que el valor de cada empresa depende de múltiples factores: resultados financieros, decisiones corporativas, coyuntura económica o incluso percepciones del mercado.
Las acciones son, por tanto, una herramienta potente para quienes buscan independencia y están dispuestos a asumir la responsabilidad de sus decisiones. Sin embargo, su principal desafío radica en la necesidad de conocimiento, tiempo y tolerancia al riesgo.
2. ETFs: flexibilidad y diversificación instantánea
Los ETFs (Exchange Traded Funds) son fondos que agrupan un conjunto de activos (acciones, bonos, materias primas, etc.) y cotizan en bolsa como si fueran una acción. Esto permite comprar o vender participaciones en tiempo real, con la liquidez propia del mercado bursátil.
Su característica más destacada es la diversificación inmediata: al adquirir un solo ETF, el inversor accede a decenas o incluso cientos de activos diferentes. Por ejemplo, un ETF del índice S&P 500 replica el comportamiento de las 500 principales empresas estadounidenses, reduciendo el riesgo de depender de una sola acción.
Los ETFs combinan la sencillez de los fondos indexados con la agilidad de las acciones, permitiendo operar con ellos en cualquier momento del día, establecer órdenes automáticas o incluso aplicar estrategias avanzadas como el apalancamiento o la cobertura.
En los últimos años, su crecimiento ha sido exponencial gracias a su eficiencia, bajos costes y transparencia. Son una alternativa ideal para quienes buscan exposición a mercados globales sin tener que analizar empresa por empresa.
3. Fondos indexados: automatización y estabilidad
Los fondos indexados son vehículos de inversión colectiva diseñados para replicar el comportamiento de un índice de referencia, como el IBEX 35, el S&P 500 o el MSCI World. A diferencia de los ETFs, no cotizan en bolsa y su operativa se realiza una vez al día, al cierre del mercado.
Su principal ventaja radica en su bajo coste y gestión pasiva. En lugar de intentar “vencer al mercado”, los fondos indexados buscan igualarlo, eliminando así la dependencia de gestores que tomen decisiones discrecionales.
Este enfoque pasivo permite reducir comisiones y errores humanos, lo que a largo plazo se traduce en resultados más consistentes que muchos fondos gestionados activamente. Además, facilitan el ahorro sistemático mediante aportaciones periódicas automáticas, lo que los convierte en una opción ideal para quienes desean invertir sin complicaciones ni seguimiento constante.
En definitiva, los fondos indexados representan la filosofía de inversión “a largo plazo con bajo esfuerzo”: sencilla, diversificada y eficiente.
Comparativa general: control, riesgo y coste
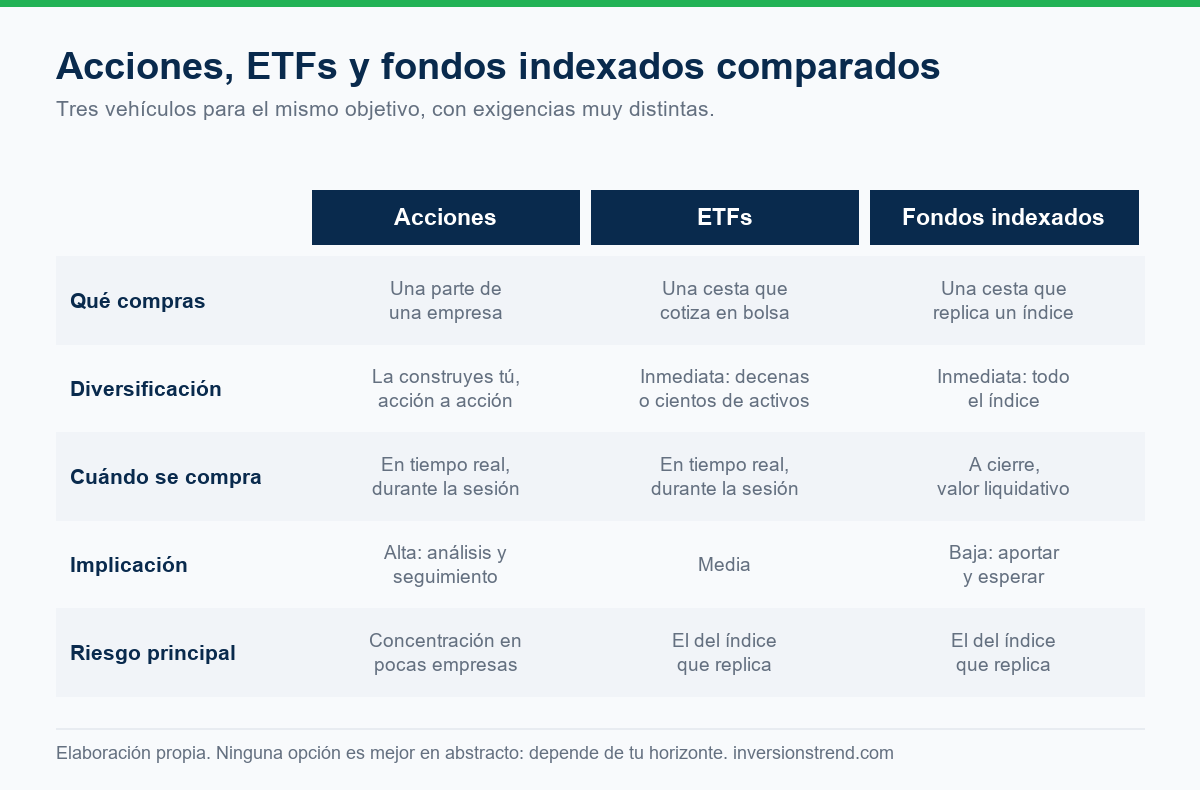
Aunque los tres instrumentos tienen el mismo objetivo, multiplicar el capital, lo hacen de formas diferentes. La comparación entre acciones, ETFs y fondos indexados puede resumirse en tres dimensiones clave:
| Criterio | Acciones | ETFs | Fondos Indexados |
|---|---|---|---|
| Gestión | Activa, individual | Pasiva, pero con operativa activa | Totalmente pasiva |
| Diversificación | Limitada (depende del número de empresas) | Alta (agrupan múltiples activos) | Muy alta (replican índices completos) |
| Liquidez | Alta (compra/venta inmediata) | Alta (cotizan en bolsa) | Media (operan una vez al día) |
| Costes | Variables (comisiones por operación) | Bajos (comisiones reducidas) | Muy bajos (gestión mínima) |
| Volatilidad | Alta | Moderada | Baja-moderada |
| Horizonte de inversión | Corto o medio plazo | Medio o largo plazo | Largo plazo |
| Perfil de inversor | Activo, con experiencia | Equilibrado, con interés en diversificación | Conservador o pasivo, orientado al largo plazo |
Esta tabla ilustra que no existe una opción universalmente mejor: cada instrumento responde a necesidades distintas. La clave está en identificar cuál se alinea mejor con el perfil de riesgo, los objetivos y la estrategia temporal del inversor.
Tres tendencias que condicionan la elección
Hay tres movimientos de fondo que influyen directamente en la elección entre acciones, ETFs y fondos indexados, y que llevan años consolidándose:
1. Mayor sensibilidad a los costes
Los inversores actuales son más conscientes del impacto de las comisiones en su rentabilidad. En un entorno de tipos de interés moderados y rendimientos ajustados, los fondos indexados y los ETFs ganan protagonismo por sus comisiones significativamente más bajas frente a la gestión activa.
La reducción de costes no solo mejora la rentabilidad neta, sino que también favorece la transparencia y la sostenibilidad de la inversión a largo plazo.
2. Auge de la inversión pasiva y digital
El crecimiento de plataformas automatizadas y robo-advisors ha impulsado el interés por la inversión pasiva. Cada vez más personas prefieren delegar la gestión en algoritmos y estrategias diversificadas, lo que beneficia directamente a los fondos indexados y los ETFs.
Esta tendencia refleja un cambio cultural: menos especulación, más planificación. Los inversores priorizan la estabilidad, la sencillez y el control emocional frente al intento de anticipar los movimientos del mercado.
3. Entornos volátiles y búsqueda de equilibrio
A pesar de la recuperación económica global, los mercados siguen mostrando episodios de volatilidad. En este contexto, los ETFs temáticos o sectoriales han ganado popularidad al permitir una diversificación específica sin necesidad de comprar acciones individuales.
Por otro lado, los fondos indexados continúan siendo el refugio para quienes apuestan por el largo plazo y desean mantener una estrategia estable independientemente de las fluctuaciones.
La diferencia que decide la elección en España: el traspaso
Casi todos los artículos que comparan estos tres vehículos están escritos pensando en el inversor estadounidense, y por eso se saltan lo que en España cambia la decisión por completo: el régimen de traspasos de los fondos de inversión.
Cuando vendes participaciones de un fondo de inversión para comprar otro fondo, la normativa del IRPF permite acogerse al régimen de traspaso: no se tributa por la ganancia en ese momento, y la fiscalidad se difiere hasta que reembolses de verdad. Puedes cambiar de estrategia, de gestora o de índice sin pasar por Hacienda por el camino.
Con acciones y con ETFs no existe ese régimen. Cada venta es una alteración patrimonial que tributa en el ejercicio en que se produce, aunque el dinero se reinvierta el mismo día en otro producto. Los tipos aplicables son los de la base del ahorro: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % a partir de ahí.
Qué significa esto en la práctica
Imagina que inviertes 20.000 € y a los diez años valen 35.000 €. Decides cambiar de estrategia:
- Si estás en un fondo indexado: traspasas los 35.000 € completos al nuevo fondo. Sigues con 35.000 € trabajando y no pagas nada ahora.
- Si estás en un ETF: vendes, afloras una ganancia de 15.000 € y tributas por ella. Al nuevo producto llegan unos 32.000 €, no 35.000. Esa diferencia deja de componer para siempre.
Es la razón por la que muchos inversores españoles de largo plazo eligen fondos indexados aunque el ETF equivalente tenga una comisión ligeramente menor: el ahorro de comisión rara vez compensa el peaje fiscal de cada cambio.
Cuándo el ETF sigue teniendo ventaja
- Si no piensas cambiar de producto: sin traspasos, la ventaja fiscal del fondo no se activa.
- Si buscas exposición a un índice o sector que ningún fondo traspasable replica.
- Si quieres comprar y vender dentro de la sesión, algo que un fondo no permite: se ejecuta a valor liquidativo de cierre.
Dónde mirar el coste real antes de decidir
La comisión que aparece en la publicidad casi nunca es el coste total. El dato que hay que buscar es el de gastos corrientes, y está en un documento que la normativa obliga a publicar:
| Qué buscar | Dónde está | Por qué importa |
|---|---|---|
| Gastos corrientes (TER) | Documento de datos fundamentales (DFI/KID) del producto | Incluye gestión, depositaría y otros costes recurrentes, no solo la comisión de gestión |
| Comisión de suscripción o reembolso | Folleto del fondo | Muchos indexados no la tienen, pero conviene confirmarlo |
| Comisión de compraventa y custodia | Tarifas del bróker o comercializador | En ETFs se paga en cada operación; en fondos suele no haberla |
| Cambio de divisa | Tarifas del bróker | Relevante si el producto cotiza en una moneda distinta al euro |
Puedes comprobar además que la entidad con la que vas a contratar está autorizada en el registro de la CNMV, y consultar el tratamiento fiscal vigente en la sede de la Agencia Tributaria. La normativa cambia y prevalece siempre la fuente oficial.
Cómo elegir según lo que necesitas
Los tres vehículos resuelven problemas distintos, así que la pregunta útil no es cuál es mejor sino cuál encaja con lo que vas a hacer:
- Vas a aportar de forma periódica y no quieres ocuparte: fondo indexado. Coste bajo, aportación automática y, sobre todo, la posibilidad de traspasar si cambias de idea sin pasar por Hacienda.
- Quieres un índice o un sector que ningún fondo traspasable replica, o necesitas comprar y vender dentro de la sesión: ETF. Asumiendo que cada venta tributa.
- Quieres elegir empresas y tienes tiempo para analizarlas: acciones. Es la opción que más dedicación exige y la única en la que el resultado depende de tus decisiones concretas, no del mercado en conjunto.
Un matiz que conviene tener presente: no son excluyentes. Es habitual construir la base de la cartera con un fondo indexado por el traspaso y añadir un ETF o acciones para exposiciones concretas.
Y la parte que ninguna comparativa resuelve: el vehículo importa menos que mantener el plan. La diferencia de comisión entre dos productos parecidos es de décimas; la diferencia entre aportar de forma constante y dejar de hacerlo tras una caída es de órdenes de magnitud.
Seguir leyendo
- Mejores plataformas para invertir desde Europa: cómo elegir bróker en 2026 — cómo elegir bróker y cuánto se llevan las comisiones
- DCA vs Lump Sum: qué estrategia gana (y cuándo) en acciones y ETFs — entrar poco a poco o de golpe, y cuándo gana cada opción
- Cómo crear una cartera diversificada y protegerte de las crisis — cómo repartir la cartera y qué caída puede esperarse
Fuentes
Enlaces consultados el 18 de agosto de 2026. Las cifras, normas y condiciones de los productos cambian: ante cualquier discrepancia prevalece la documentación oficial vigente.
Sobre el autor
Ángel Batista González es el responsable editorial y único autor de InversionsTrend. Escribe sobre finanzas personales, inversión y criptoactivos, priorizando fuentes oficiales y explicando los riesgos además de las oportunidades. No es asesor financiero certificado y no presta asesoramiento personalizado.
Quién está detrás de InversionsTrend · Cómo se elaboran los artículos · ¿Has visto un error? · abg@inversionstrend.com
3 comentarios sobre «Acciones vs ETFs vs Fondos Indexados: ¿qué conviene más este año?»