
En vez de darte una lista de «sectores calientes» que cambiará en unos meses, prefiero explicarte las fuerzas estructurales que están moviendo el capital ahora mismo en 2026, algunas llevan ya tiempo consolidándose, y al menos una ha dado un giro que pocos anticipaban hace dos años.
Defensa: el giro más dramático del ciclo actual
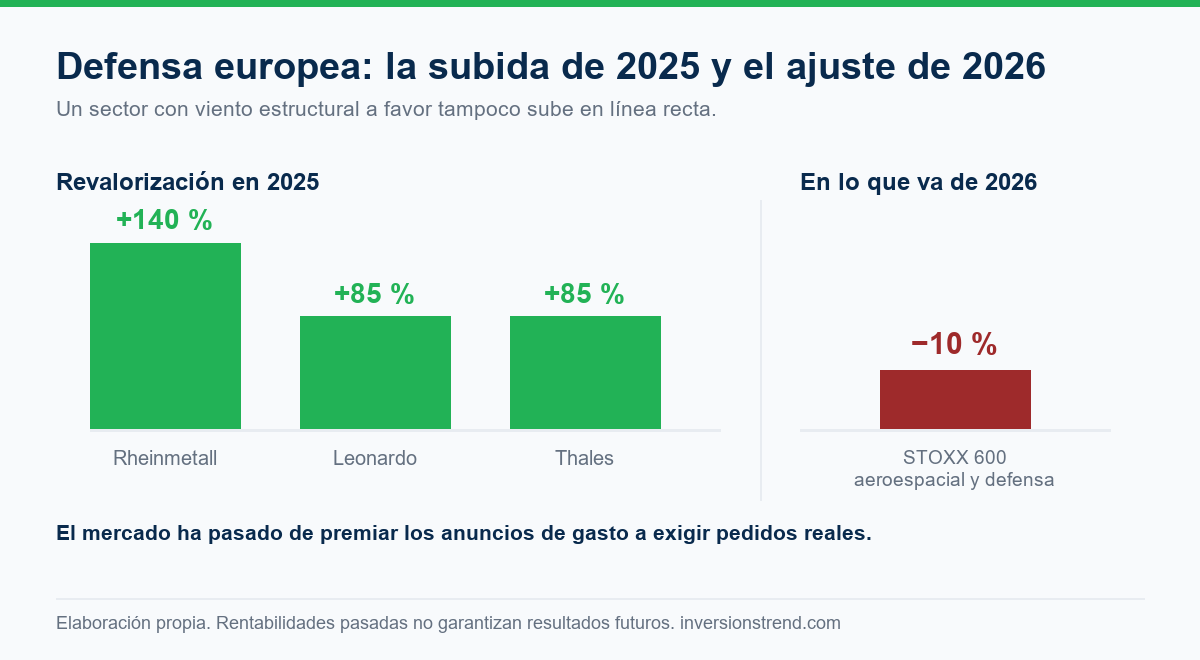
Hace una década, invertir en empresas de defensa se consideraba políticamente incómodo para muchos inversores institucionales. Ese estigma se ha derrumbado. En 2025, las acciones europeas de defensa subieron con una fuerza que superó incluso al sector tecnológico impulsado por la inteligencia artificial: Rheinmetall se revalorizó un 140% en el año, mientras Leonardo y Thales subieron en torno al 85%. Detrás de esas cifras hay un cambio de política real: la Unión Europea ha movilizado 800.000 millones de euros para modernizar sus capacidades militares, y el gasto conjunto de los 27 alcanzará este año un récord de 454.000 millones de euros, un 75% más que hace cinco años, tras el compromiso de la OTAN de elevar el objetivo de gasto en defensa hasta el 5% del PIB para 2035.
España forma parte de este giro: en 2025 elevó por primera vez su gasto en defensa hasta el 2% del PIB, con un presupuesto superior a los 34.000 millones de euros y un plan extraordinario de más de 10.400 millones adicionales para su industria militar. Empresas como Indra, participada en cerca de un 28% por el Estado a través de la SEPI, se han beneficiado directamente del aumento de pedidos gubernamentales.
Pero 2026 ha traído un matiz importante: el subíndice del STOXX 600 de empresas aeroespaciales y de defensa cae en torno a un 10% desde el inicio del año. El mercado, tras el entusiasmo inicial, ha empezado a exigir pruebas de que las promesas de gasto se traducen en pedidos reales, no solo en anuncios políticos. Es un recordatorio útil: un sector con vientos estructurales a favor no sube en línea recta, y las valoraciones ya reflejan buena parte de las buenas noticias conocidas.
El efecto colateral menos obvio: los metales industriales
El rearme europeo no solo beneficia directamente a los contratistas de defensa. Goldman Sachs estima que este ciclo elevará la demanda total de metales industriales de la región un 6% de aquí a 2027, un salto considerable si se tiene en cuenta que la defensa representaba apenas el 2% del uso de metales en Europa en 2023. El cobre es el principal beneficiado, presente en prácticamente todos los sistemas militares modernos, desde vehículos y cableado hasta infraestructuras de comunicaciones.
Tecnologías limpias: la otra gran apuesta estructural
Impulsado por el Green Deal europeo y el objetivo de neutralidad climática para 2050, el sector de tecnologías limpias ha atraído más de 275.000 millones de dólares en inversión durante los últimos dos años. A corto plazo, el foco está en solar y eólica; a medio plazo, en hidrógeno verde y redes inteligentes; a largo plazo, en captura de carbono y baterías avanzadas. El propio FMI ha advertido, eso sí, de una tensión real entre este objetivo y el aumento del gasto en defensa: sostener ambos ciclos de inversión a la vez presiona la deuda soberana de países como Italia, Alemania o Francia, que necesitarían decenas de miles de millones adicionales cada año solo para cumplir sus compromisos de defensa sin recortar en otras partidas.
Infraestructura de inteligencia artificial: el imán que no se ha frenado
Como ya expliqué en el artículo sobre la concentración de las Big Tech, el ciclo de inversión en infraestructura ligada a la IA, centros de datos, chips, energía para sostenerlos, ronda los 800.000 millones de dólares de gasto de capital previsto solo para 2026. Es, junto con defensa, uno de los dos grandes bloques que están redefiniendo hacia dónde fluye el capital institucional este ciclo.
Salud digital: crecimiento silencioso frente al ruido de defensa e IA
Menos mediático, pero igual de estructural: la convergencia entre tecnología y salud, diagnóstico asistido, monitorización remota de pacientes, medicina personalizada, sigue atrayendo capital de forma sostenida. A diferencia de defensa, que depende en gran medida de decisiones políticas que pueden cambiar con cada ciclo electoral, el crecimiento de la salud digital está impulsado por una tendencia demográfica de fondo, el envejecimiento poblacional en buena parte de Europa, que no depende de ningún gobierno concreto, lo que le da un perfil más predecible aunque menos espectacular en el corto plazo.
Fusiones y adquisiciones: el termómetro del apetito de riesgo
El volumen global de fusiones y adquisiciones repuntó con fuerza a finales de 2025, encaminándose a superar los máximos históricos de 2021, con un aumento interanual del 40% en el valor total de operaciones anunciadas, incluyendo ocho operaciones de más de 10.000 millones de dólares en un solo trimestre. Cuando el mercado de M&A se acelera así, suele ser una señal adelantada de hacia dónde apuesta el capital corporativo con mayor convicción.
Cómo reconocer una tendencia sectorial sólida, no solo ruido mediático
Antes de asumir que un sector es una tendencia estructural y no una moda pasajera, hay señales que suelen precederlo: adopción por parte de grandes empresas ya establecidas, alianzas estratégicas o fusiones recientes, interés mediático creciente en medios financieros especializados, no solo en prensa generalista, y sobre todo, entrada de fondos institucionales con capital comprometido a largo plazo. El propio caso de defensa cumple varias de estas señales a la vez, lo que explica por qué el sector, pese a la corrección de 2026, sigue considerándose una tendencia de fondo y no una simple burbuja.
Lo que sí puedes hacer con esta información
Usa estas tendencias como contexto para entender el ciclo económico en el que te mueves, no como una lista de compra directa. Si te interesa ganar exposición a alguno de estos sectores, aplica el mismo proceso de análisis fundamental que expliqué en el artículo sobre cómo analizar una empresa antes de invertir, en vez de comprar solo porque el sector entero está subiendo, la diferencia entre una empresa bien posicionada y otra simplemente arrastrada por el entusiasmo general puede ser enorme cuando el ciclo empieza a pedir resultados concretos, como ya le está pasando a defensa en 2026.
Seguir leyendo
- Cómo crear una cartera diversificada y protegerte de las crisis — cómo repartir la cartera y qué caída puede esperarse
- Acciones vs ETFs vs Fondos Indexados: ¿qué conviene más este año? — las diferencias que de verdad deciden en España
- Qué pasa con tu cartera si el dólar pierde valor — qué le pasa a tu cartera si el dólar se debilita
Fuentes
Enlaces consultados el 18 de agosto de 2026. Las cifras, normas y condiciones de los productos cambian: ante cualquier discrepancia prevalece la documentación oficial vigente.
Sobre el autor
Ángel Batista González es el responsable editorial y único autor de InversionsTrend. Escribe sobre finanzas personales, inversión y criptoactivos, priorizando fuentes oficiales y explicando los riesgos además de las oportunidades. No es asesor financiero certificado y no presta asesoramiento personalizado.
Quién está detrás de InversionsTrend · Cómo se elaboran los artículos · ¿Has visto un error? · abg@inversionstrend.com
2 comentarios sobre «Qué sectores están atrayendo más inversores (y por qué)»