
La duda más repetida no es si hay que declarar las criptomonedas, sino qué cuenta como operación declarable. Comprar y mantener no genera nada que declarar; vender sí, cambiar una moneda por otra también, y cobrar en cripto tributa por una vía distinta. Confundir esos casos es el origen de casi todos los sustos con la Agencia Tributaria, que desde hace años recibe información de los exchanges registrados en España.
Aunque el marco legal aún evoluciona, los inversores deben tener claro que la ignorancia no exime de responsabilidad. Declarar las criptomonedas de forma adecuada no solo evita sanciones, sino que ofrece seguridad jurídica y transparencia frente a una administración cada vez más vigilante.
El principio fundamental: Hacienda considera las criptomonedas un activo patrimonial
En España, las criptomonedas no se consideran dinero de curso legal, sino activos patrimoniales. Esto significa que cualquier ganancia o pérdida derivada de su compraventa, intercambio o uso está sujeta al Impuesto sobre la Renta de las Personas Físicas (IRPF), de forma similar a las acciones o fondos de inversión.
Cada vez que una persona vende, intercambia o utiliza criptomonedas obteniendo un beneficio, se genera una ganancia patrimonial que debe incluirse en la declaración anual. Incluso si el dinero no se convierte a euros, el simple hecho de cambiar una criptomoneda por otra puede implicar una operación imponible.
Por tanto, el primer paso para evitar problemas con Hacienda es asumir que las criptomonedas tributan y que las autoridades disponen de mecanismos de seguimiento cada vez más eficaces para detectar operaciones no declaradas.
Obligaciones en el IRPF: cuándo y cómo declarar
Las operaciones con criptomonedas deben reflejarse en la declaración de la renta dentro del apartado de ganancias y pérdidas patrimoniales. El cálculo se realiza comparando el valor de adquisición y el valor de transmisión de los activos digitales.
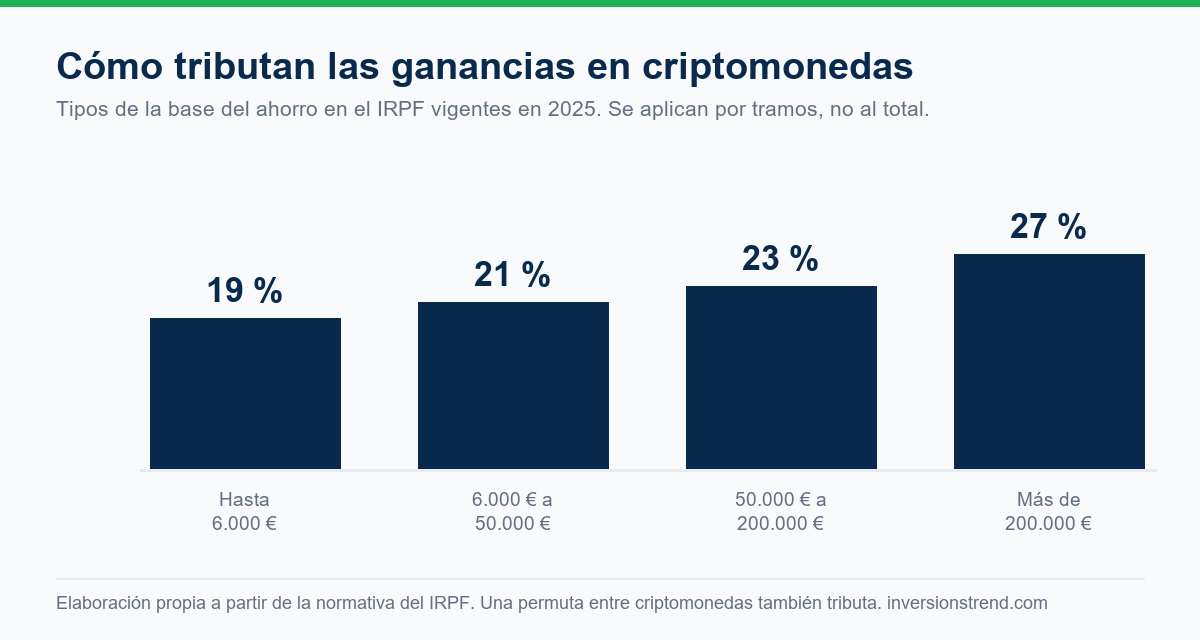
La tributación se aplica sobre el beneficio neto obtenido, dentro de la base del ahorro. Estos son los tramos vigentes, comprobados en la Agencia Tributaria en septiembre de 2026:
- Hasta 6.000 €: 19 %
- De 6.000 € a 50.000 €: 21 %
- De 50.000 € a 200.000 €: 23 %
- De 200.000 € a 300.000 €: 27 %
- Más de 300.000 €: 30 %
Es importante conservar toda la documentación y registros de las operaciones realizadas: precios de compra y venta, fechas, comisiones, intercambios y transferencias entre wallets. Estos datos permitirán justificar ante Hacienda el origen y la evolución de los fondos.
Además, no solo deben declararse las ganancias. Si el resultado de las operaciones es negativo, puede compensarse con otras ganancias patrimoniales hasta un determinado límite, reduciendo así la carga fiscal global.
Estima la ganancia o pérdida de una operación
Introduce el importe total de compra y el de venta de una transmisión. El resultado es la ganancia o pérdida patrimonial aproximada de esa operación concreta. Las comisiones no se piden aquí, pero recuerda que los gastos inherentes a la compra y a la venta sí son computables: súmalos al importe de adquisición y réstalos del de transmisión antes de introducirlos.
Ganancia o pérdida en una transmisión de criptoactivos
Estimamos la retención orientativa según los tramos de la base del ahorro en España (19% / 21% / 23% / 27% / 30%), aplicada solo sobre la ganancia y asumiendo que es tu único rendimiento del capital de este tipo en el ejercicio.
Calculo educativo y aproximado. No es asesoramiento financiero, fiscal ni de inversion personalizado.
Cómo interpretar el resultado
Es una estimación por operación, no tu declaración. Sirve para ver el orden de magnitud de una venta concreta antes de hacerla. La declaración real exige agregar todas las operaciones del ejercicio, y ahí aparecen matices que esta herramienta no cubre.
El más importante es el criterio FIFO. Si has comprado la misma criptomoneda en varias fechas, Hacienda considera que vendes primero las primeras que compraste, no las que a ti te convenga. Eso puede cambiar por completo la ganancia declarada respecto a lo que sale aquí si metes un precio de compra promedio.
Y recuerda que una permuta también tributa. Cambiar una criptomoneda por otra es una alteración patrimonial aunque no pases por euros en ningún momento: para calcularla, usa el valor en euros de ambas en el momento del intercambio. Es el error más caro de los que se cometen por desconocimiento.
Modelo 721: informar de las criptomonedas en el extranjero
Aquí hay un error muy extendido que conviene aclarar: las criptomonedas no se declaran en el modelo 720. El 720 sigue siendo para bienes tradicionales fuera de España —cuentas bancarias, inmuebles, seguros—, y precisamente porque los criptoactivos no encajaban ahí se creó un modelo propio.
El modelo 721 es informativo: no se paga nada al presentarlo. Solo comunica a Hacienda qué tienes y dónde. Estas son sus condiciones:
- Umbral: hay que presentarlo si el valor conjunto de tus criptoactivos custodiados en el extranjero supera los 50.000 € a 31 de diciembre del ejercicio.
- Plazo: hasta el 31 de enero del año siguiente (el 720, en cambio, se presenta hasta el 31 de marzo).
- Un matiz que sorprende a mucha gente: la autocustodia puede entrar también. Si guardas las claves tú, pero el proveedor del monedero o de la infraestructura no está radicado en España, esos criptoactivos pueden considerarse situados en el extranjero a estos efectos.
No presentarlo cuando corresponde tiene sanciones, y el coste de presentarlo es cero. Si estás cerca del umbral, la decisión razonable es comprobarlo con un asesor antes del 31 de enero, no después.
El IVA y las criptomonedas: un terreno diferenciado
El tratamiento del IVA (Impuesto sobre el Valor Añadido) en el ámbito cripto también merece atención. En España y en la Unión Europea, el intercambio de criptomonedas por dinero fiduciario está exento de IVA, ya que se considera una operación de naturaleza financiera.
No obstante, cuando se ofrecen servicios o productos cuyo pago se realiza con criptomonedas, sí existe una obligación de aplicar el IVA correspondiente al valor de mercado en euros.
Del mismo modo, los mineros o validadores que obtengan ingresos regulares podrían estar sujetos a otras obligaciones fiscales y de alta en el régimen de autónomos, dependiendo de la naturaleza y volumen de su actividad.
Control y trazabilidad: Hacienda ya puede rastrear las operaciones
Durante años, el anonimato de las criptomonedas fue uno de sus principales atractivos. Sin embargo, la realidad actual es muy diferente. La Agencia Tributaria dispone de acuerdos con exchanges, bancos y plataformas que permiten identificar a los titulares y los movimientos de fondos digitales.
Los exchanges que operan en España o que tienen relación con usuarios españoles están obligados a informar sobre las operaciones y saldos de sus clientes.
Asimismo, el desarrollo de herramientas de análisis de blockchain permite seguir las transacciones incluso en redes descentralizadas.
Esto significa que declarar voluntariamente las criptomonedas no es opcional, sino esencial para evitar sanciones o investigaciones futuras. Hacienda ya dispone de la tecnología necesaria para detectar discrepancias entre los datos declarados y las operaciones reales.
Donaciones, herencias y otros supuestos
El uso de criptomonedas no se limita a la compraventa. También pueden donarse o heredarse, y en esos casos intervienen otros impuestos.
Las donaciones con criptomonedas están sujetas al Impuesto sobre Sucesiones y Donaciones, dependiendo de la comunidad autónoma.
Por otro lado, las herencias que incluyan criptomonedas deben valorarse al momento del fallecimiento del titular, y el heredero está obligado a declararlas junto con el resto del patrimonio recibido.
Dado que las claves privadas son necesarias para acceder a los fondos, se recomienda contemplar la herencia digital dentro de la planificación patrimonial, garantizando que los beneficiarios puedan acceder legalmente a los activos.
La importancia de la transparencia y la planificación fiscal
El principal error que cometen muchos inversores es pensar que Hacienda “no se enterará”. En la era de la trazabilidad blockchain, ese argumento ha quedado obsoleto.
Ser transparente desde el inicio no solo evita multas, sino que protege la reputación y la tranquilidad financiera del inversor.
Asimismo, planificar la fiscalidad puede ayudar a optimizar la carga tributaria de forma legal.
Existen estrategias permitidas, como la compensación de pérdidas o la distribución temporal de las ventas, que permiten reducir la base imponible, siempre dentro del marco normativo.
Contar con asesoramiento especializado en fiscalidad cripto puede ser una inversión inteligente, especialmente para quienes realizan un número elevado de operaciones o gestionan un volumen significativo de activos.
Lo que ha cambiado ya: MiCA y DAC8
Conviene ser preciso, porque este apartado envejece rápido y suele contarse mal. No estamos ante una regulación futura: ya está en vigor.
MiCA es un reglamento europeo, así que no necesita transposición: se aplica directamente. En España, el periodo transitorio terminó el 1 de julio de 2026, y desde entonces solo pueden ofrecer servicios las plataformas con autorización plena. Lo que implica para elegir dónde operas está en qué ha cambiado de verdad para invertir en criptomonedas en España.
DAC8 es la pieza que más afecta a lo fiscal. Desde el 1 de enero de 2026, los proveedores de servicios de criptoactivos están obligados a reportar automáticamente a la Agencia Tributaria las operaciones de sus usuarios residentes en la UE. Los informes correspondientes a 2026 se presentarán entre enero y septiembre de 2027.
La consecuencia práctica es sencilla de resumir: la información sobre tus operaciones va a llegar a Hacienda por su cuenta. Lo que decides al declarar no es si lo sabrá, sino si tu declaración coincide con lo que ya tiene.
Lo que está en juego si no declaras
Las sanciones por no declarar ganancias patrimoniales no dependen de que la cantidad sea grande, sino de que exista discrepancia con la información que la Administración ya posee. Y con DAC8 en marcha, esa información llega sola.
Si arrastras operaciones sin declarar de ejercicios anteriores, la vía es la declaración complementaria antes de que haya requerimiento: el recargo por regularización voluntaria es sensiblemente menor que la sanción por declarar mal cuando ya te lo han pedido.
Y si tu caso tiene volumen o complejidad —muchas operaciones, permutas, staking, minería—, el coste de una consulta a un asesor fiscal es muy inferior al de una regularización mal hecha. Este artículo explica cómo funciona el sistema; no sustituye la revisión de un caso concreto.
Seguir leyendo
- Qué ha cambiado de verdad para invertir en criptomonedas en España (MiCA ya es obligatorio) — qué cambió con MiCA y cómo comprobar tu exchange
- Wallets de criptomonedas: qué tipos existen, cuál es más seguro y cómo no perder tus fondos por un error evitable — qué tipo de wallet encaja contigo
- Stablecoins: riesgos (reales) y cómo analizarlas antes de usarlas — cómo analizar una stablecoin antes de usarla
Fuentes
- Monedas virtuales en el IRPF (manual práctico, AEAT)
- Modelo 721, monedas virtuales en el extranjero (AEAT)
- Modelo 720, bienes y derechos en el extranjero (AEAT)
- Modelo 172, saldos en monedas virtuales (AEAT)
- Modelo 173, operaciones con monedas virtuales (AEAT)
Enlaces consultados el 18 de agosto de 2026. Las cifras, normas y condiciones de los productos cambian: ante cualquier discrepancia prevalece la documentación oficial vigente.
Sobre el autor
Ángel Batista González es el responsable editorial y único autor de InversionsTrend. Escribe sobre finanzas personales, inversión y criptoactivos, priorizando fuentes oficiales y explicando los riesgos además de las oportunidades. No es asesor financiero certificado y no presta asesoramiento personalizado.
Quién está detrás de InversionsTrend · Cómo se elaboran los artículos · ¿Has visto un error? · abg@inversionstrend.com
2 comentarios sobre «Cómo declarar tus criptomonedas en España sin meterte en problemas»